Как оприходовать программу 1С в 1С 8.3: инструкция и проводки (до 2024)
Покупая компьютерную программу, можно приобрести на нее исключительные либо неисключительные права, — от этого напрямую зависит применяемая схема бухгалтерского и налогового учета. В этой статье мы рассмотрим вариант приобретения неисключительных прав и узнаем, как в 1С отразить покупку программы.
Как оприходовать программу 1С в 1С 8.3
Рассмотрим, как в 1С 8.3 отразить покупку программы 1С на следующем примере.
24 июля Организация в соответствии с лицензионным договором получила по акту приема-передачи от ООО «ПЕРВЫЙ БИТ» неисключительные права на использование программы «1С:ERP Управление предприятием 2» стоимостью 360 000 руб. Срок использования программы, указанный в договоре, составляет 2 года.
Учет затрат на приобретение программы 1С (неисключительное право) отражается документом Поступление (акт, накладная) вид операции Услуги (акт) в разделе Покупки — Покупки — Поступление (акты, накладные) .
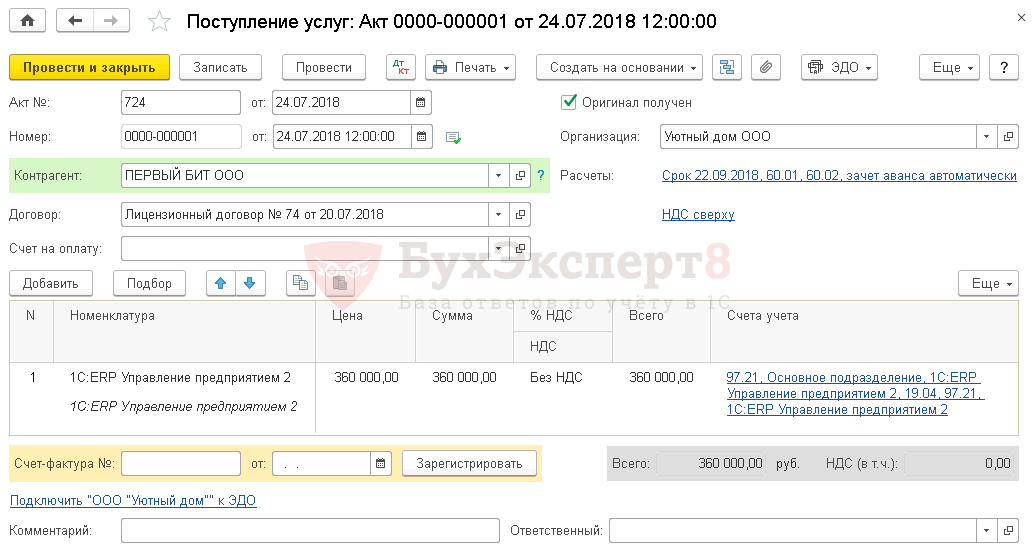
В документе указывается:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
- Номенклатура — программный продукт из справочника Номенклатура, Вид номенклатуры — Услуги.
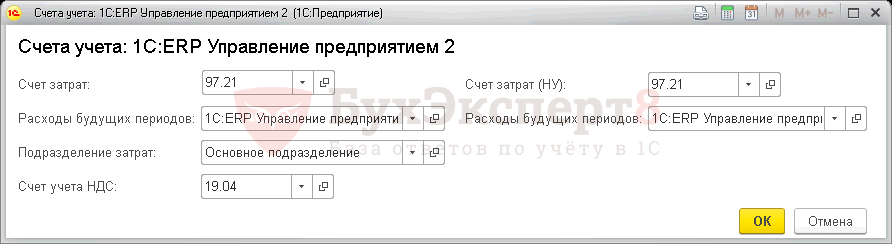
По ссылке Счета учета :
- Счет затрат — 97.21 «Прочие расходы будущих периодов»;
- Расходы будущих периодов (РБП) — параметры для автоматического равномерного признания затрат на покупку программы 1С (ПО).
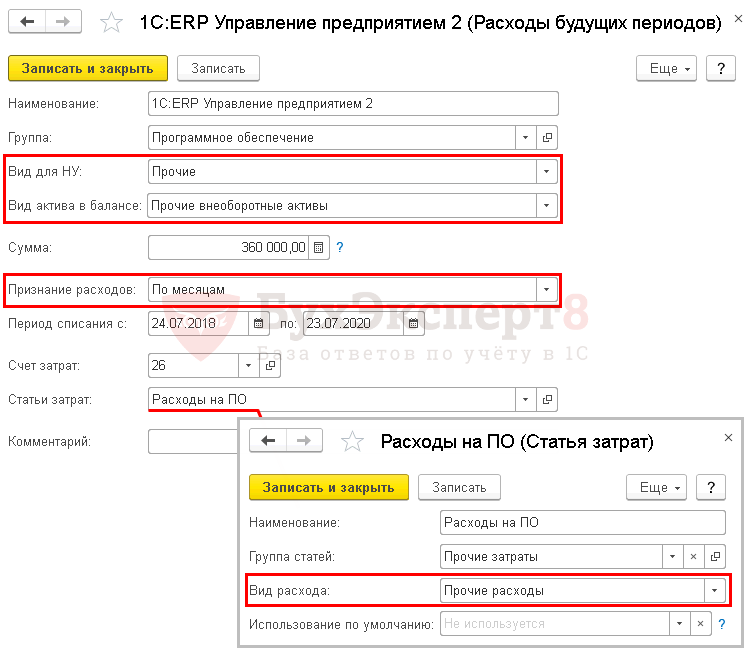
- в бухгалтерском балансе в Разделе I «Внеоборотные активы» по строке 1190 «Прочие внеоборотные активы» — если срок списания РБП более 12 месяцев;
- в Разделе II «Оборотные активы» по строке 1210 «Запасы» — если срок списания менее 12 месяцев.
Проводки по документу
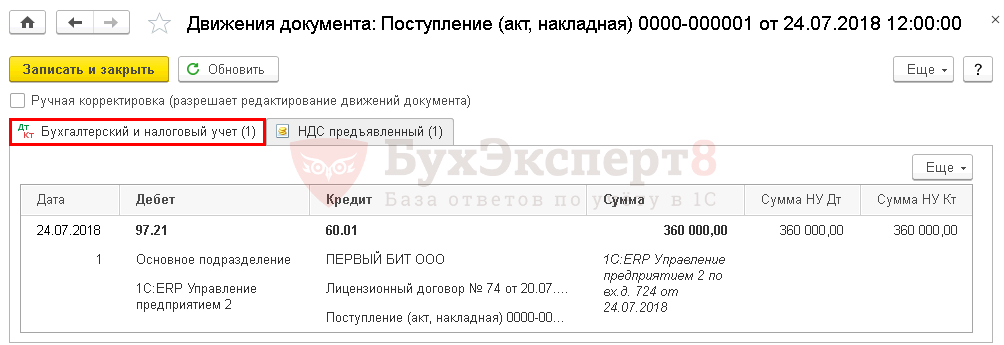
Документ формирует проводки:
- Дт 97.21 Кт 60.01 — отражение затрат на неисключительное право в расходах будущего периода.
Учет неисключительного права
- Дт 012 «Неисключительные права на ПО» — на стоимость неисключительного права, полученного в пользование.
В 1С нет специального забалансового счета для учета неисключительных прав, поэтому его необходимо создать самостоятельно, например, 012 «Неисключительные права на ПО».
Принятие на забалансовый учет неисключительного права оформляется документом Операция, введенная вручную вид операции Операция в разделе Операции – Бухгалтерский учет – Операции, введенные вручную .
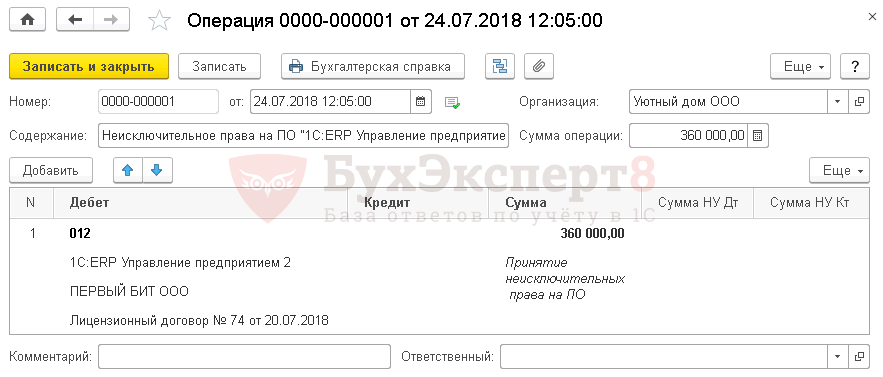
Отражение в учете затрат на покупку программы 1С
Для автоматического ежемесячного учета затрат на покупку программы 1С необходимо запустить процедуру Закрытие месяца регламентная операция Списание расходов будущих периодов в разделе Операции — Закрытие периода — Закрытие месяца .
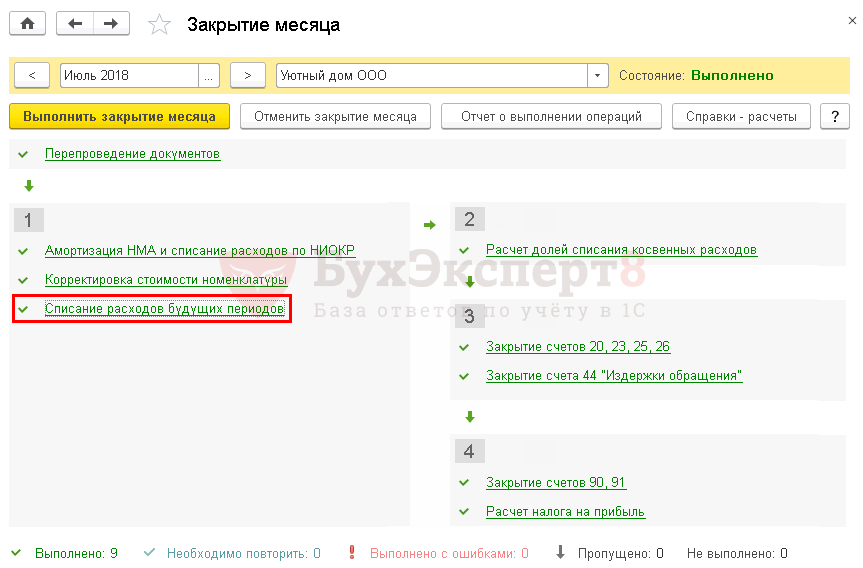
Проводки по документу
Учет затрат на ПО за июль
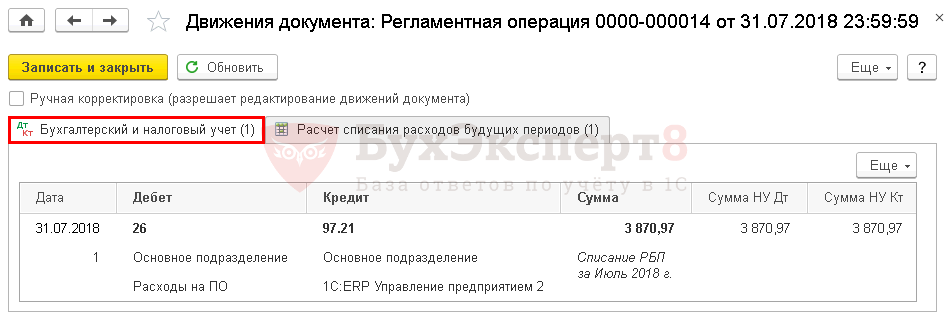
Документ формирует проводку:
- Дт 26 Кт 97.21 — учет затрат на ПО в составе общехозяйственных расходов за июль.
Учет затрат на ПО за август
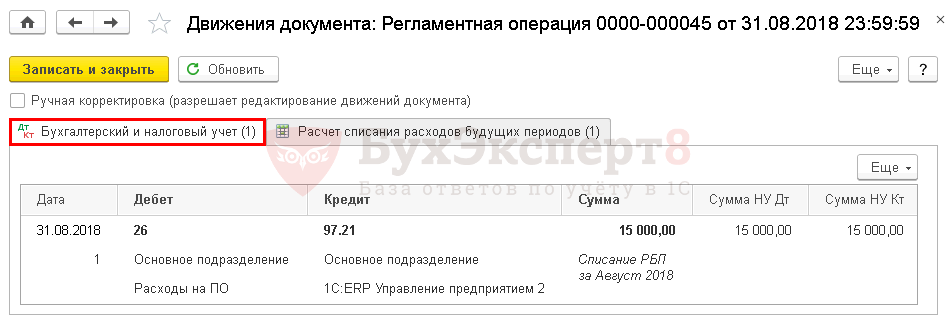
Документ формирует проводку:
- Дт 26 Кт 97.21 — учет затрат на ПО в составе общехозяйственных расходов за август.
Аналогично осуществляется учет затрат на покупку программы 1С за следующие месяцы до окончания срока использования неисключительного права.
Для доступа к разделу авторизируйтесь на сайте.
См. также:
- Расходы будущих периодов в 1С 8.3 Бухгалтерия 3.0
- Справочник Номенклатура в 1С 8.3: пример начального заполнения
- Закрытие месяца в 1С 8.3 Бухгалтерия пошагово

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Учет нематериального актива (исключительное право) в 1С до 2024Учет нематериальных активов зачастую вызывает трудности как у начинающих, так.
- Учет НМА с 2024 годаСтандарт «Нематериальные активы» Приказом Минфина от 30.05.2022 N 86н. Применяется.
- Как пользоваться ЭДО в 1С 8.3 — отправка и получение документовНастроить электронный документооборот (ЭДО) в программе 1С Бухгалтерия 3.0 просто.
- Декларация по НДС за 2 квартал 2023 в 1С (25.07.23)Разберем порядок представления декларации по НДС за 2 квартал 2023.
Оцените публикацию
(10 оценок, среднее: 4,70 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 06.02.2024 Практический переход на ФСБУ 14 в 1С. Часть 1
- 12.01.2024 Переход на ФСБУ 14 и основные изменения — учет по-новому с 2024
- 12.12.2023 Первоочередные дела по годовой отчетности 2023 в 1С:Бухгалтерия
Как отразить покупку 1С в бухгалтерском и налоговом учете
Протестируйте качество нашей работы — получите первую консультацию в подарок.
от 800 руб.
Расходы на покупку программ 1С считаются расходами по обычным видам деятельности и не могут быть причислены к нематериальным активам. Не исключением является и система автоматизации бухгалтерского учета – 1С:Бухгалтерия.
Бухгалтерский учет
Поскольку программные продукты 1С, зачастую, используются организациями более одного месяца, а их оплата производится в виде разового фиксированного платежа, в бухгалтерском учете она отражается как расходы будущих периодов с последующим списанием на затраты в течение срока использования программы. Если в договоре срок использования программы не определен, его следует установить самостоятельно, исходя из срока полезного использования программы на платформе «1С:Предприятие» или опираясь на письмо фирмы 1С, где рекомендуемый срок службы программы составляет 24 месяца. При этом максимальный срок, в течение которого компания спишет расходы, равен 5 годам.
В течение этого срока сумма единовременного платежа равномерно включается в состав расходов текущего периода на 26 счет «Общехозяйственные расходы», т.к. ПП «1С:Предприятие 8» приобретен для нужд бухгалтерии (п. 18, абз. 3 п. 19 ПБУ 10/99, Инструкция по применению Плана счетов).
В бухгалтерском учете должны быть сформированы следующие проводки:
- Дебет счета 60.01 – Кредит счета 51
- Дебет счета 97.21 – Кредит счета 60.01
- Дебет счета 26 – Кредит счета 97.21
Если отражение расходов на программы посредством 1С вызывает у вас сложности, обратитесь к нашим специалистам по сопровождению 1С. Мы с радостью вам поможем!
В программе «1С:Бухгалтерия» (ред. 3.0) операция приобретения неисключительного права на использование ПО отражается документом «Поступление (акт, накладная)», как услуга, т.к. программный продукт невозможно оприходовать на склад как товар или материал.
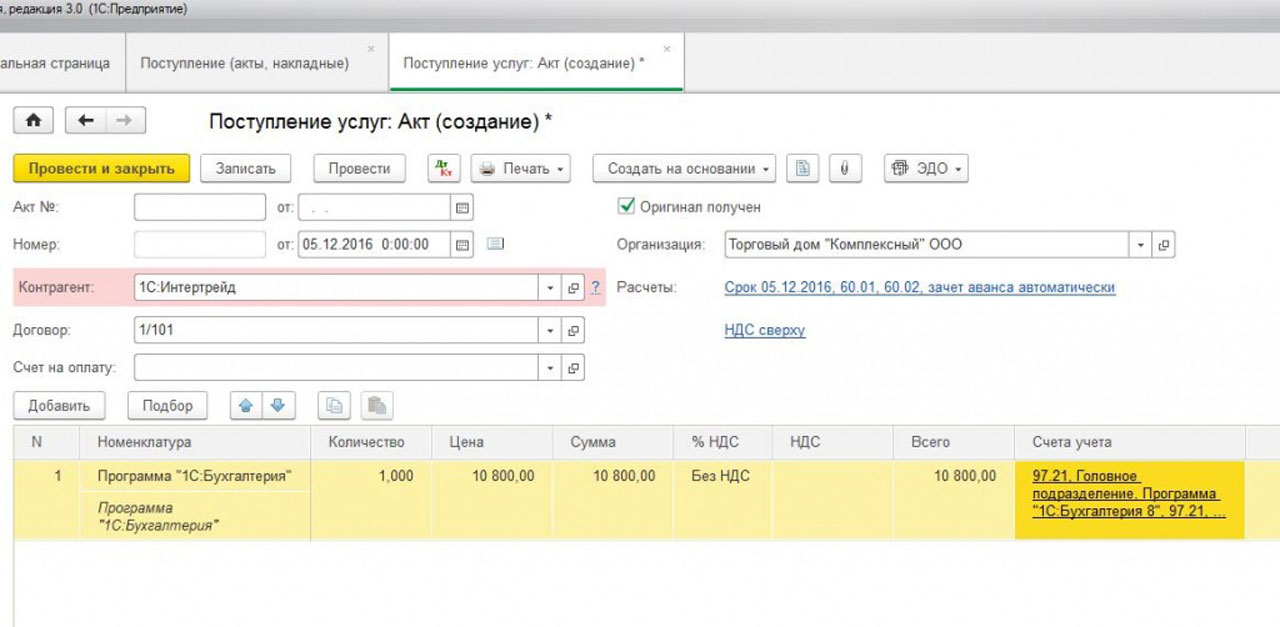
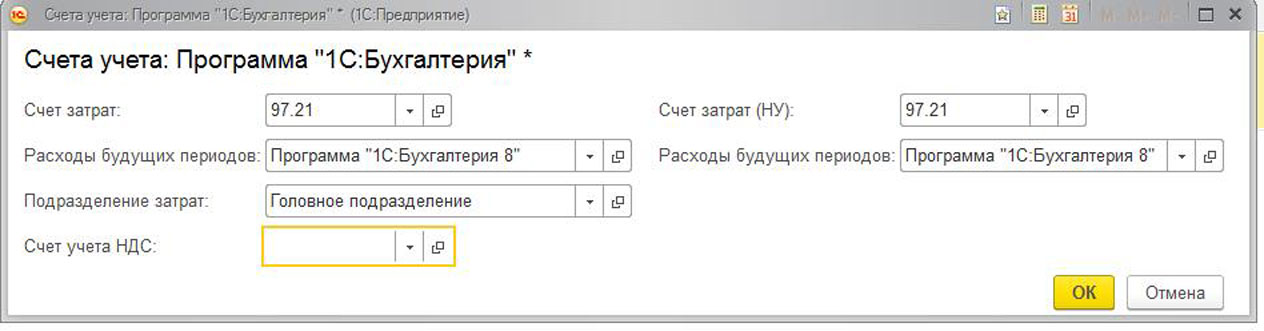
Для просмотра проводок необходимо нажать кнопку «Показать проводки и другие движения документа» (Дт/Кт)
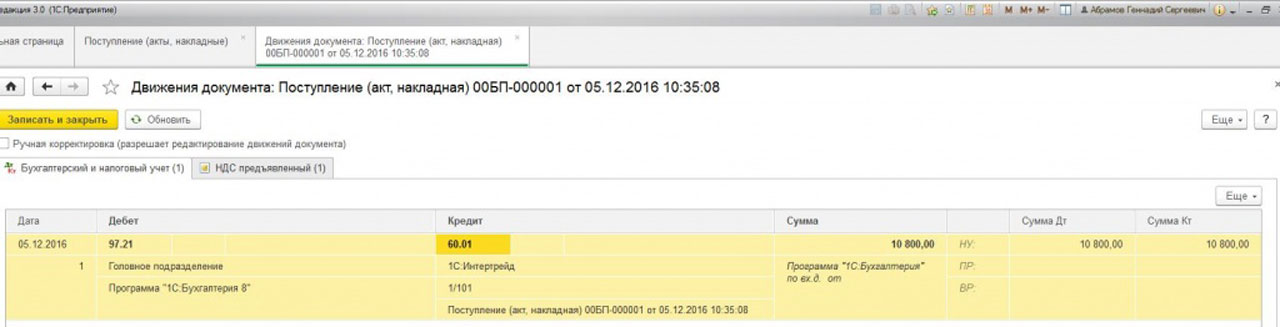
Результат проведения документа «Поступление (акт, накладная)»
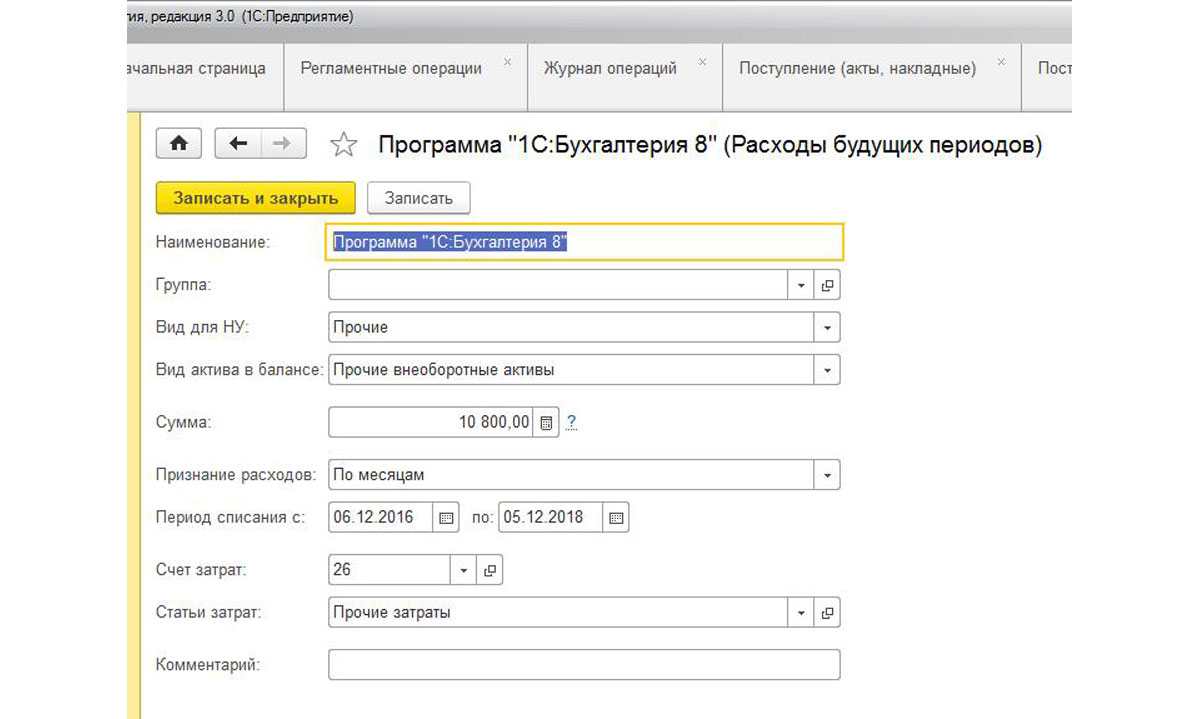
Для выполнения операции включения части расходов в текущем месяце необходимо создать документ «Регламентная операция» с видом операции «Списание расходов будущих периодов». В результате проведения документа будут сформированы соответствующие проводки.
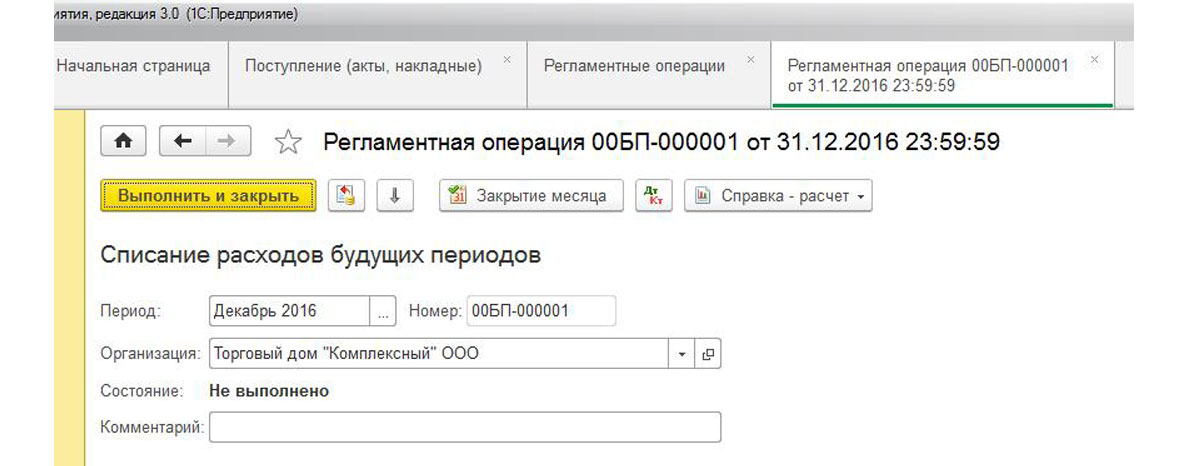
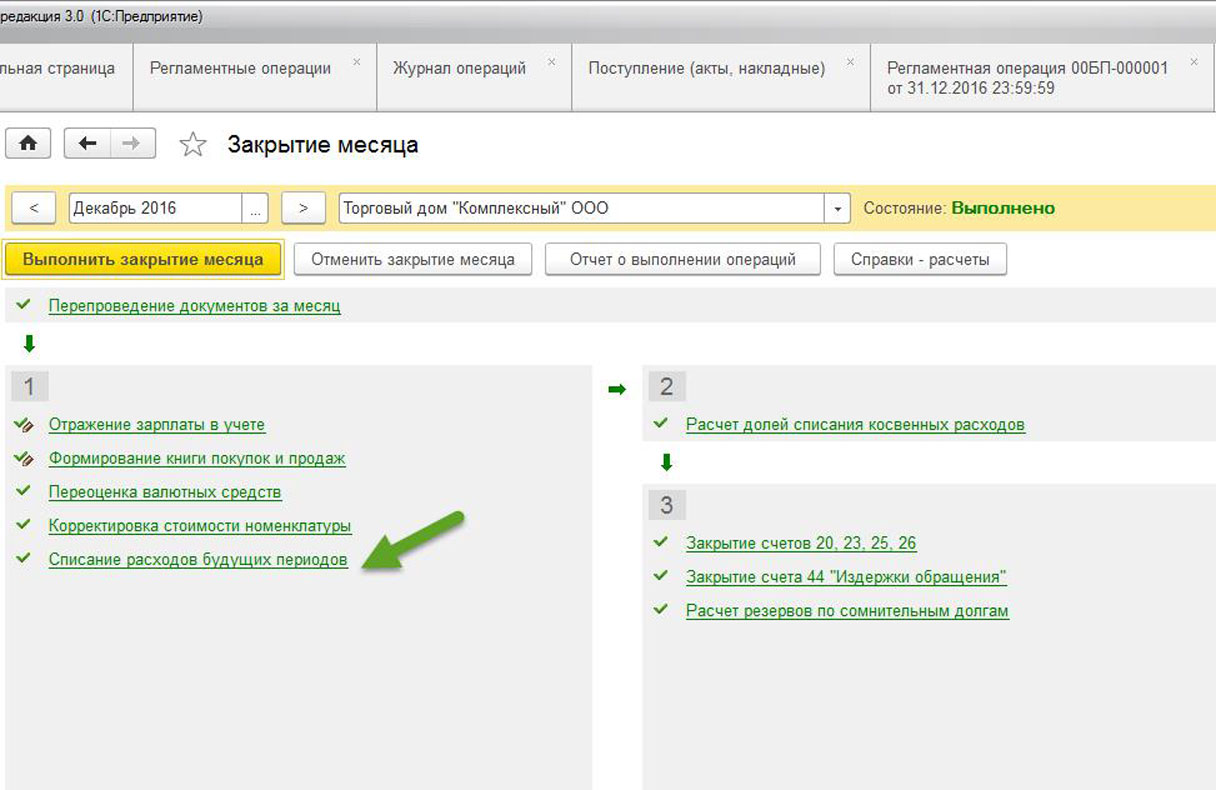
Создание и заполнение документа «Регламентная операция»
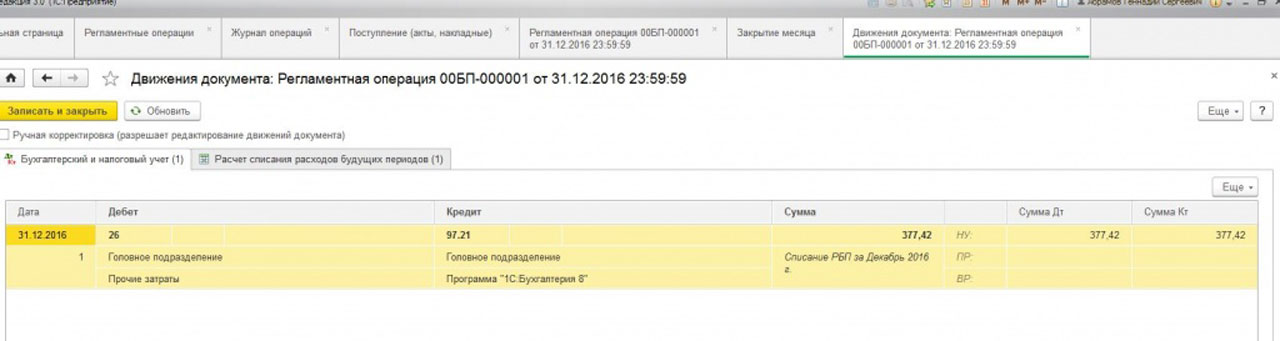
Результат проведения документа «Регламентная операция»
Сумма списанных расходов:
- 10800/2/12 = 450 руб. в месяц
- 450 руб / 31 = 14, 52 руб. в день
- 14,52 * (31-5) =377,42 руб. за декабрь
Расходы, связанные с приобретением права на использование программ для ЭВМ по лицензионным и сублицензионным договорам, включаются в состав прочих расходов, связанных с производством и реализацией (пп. 26 п. 1 ст. 264 НК РФ).
Если условиями лицензионного договора установлен срок использования программ для ЭВМ, расходы учитываются равномерно в течение данного срока. Если срок лицензии не установлен, то организация может самостоятельно установить срок списания расходов на программу (абз. 2 п. 1 ст. 272 НК РФ, письма Минфина РФ от 31.08.2012 № 03-03-06/2/95, от 18.03.2014 № 03-03-06/1/11743) или принять его равным 5 годам (письмо Минфина РФ от 23.04.2013 № 03-03-06/1/14039).
Как правило, срок полезного использования РБП по программному обеспечению в БУ и НУ устанавливается одинаковым, чтобы стоимость погашалась равными долями:
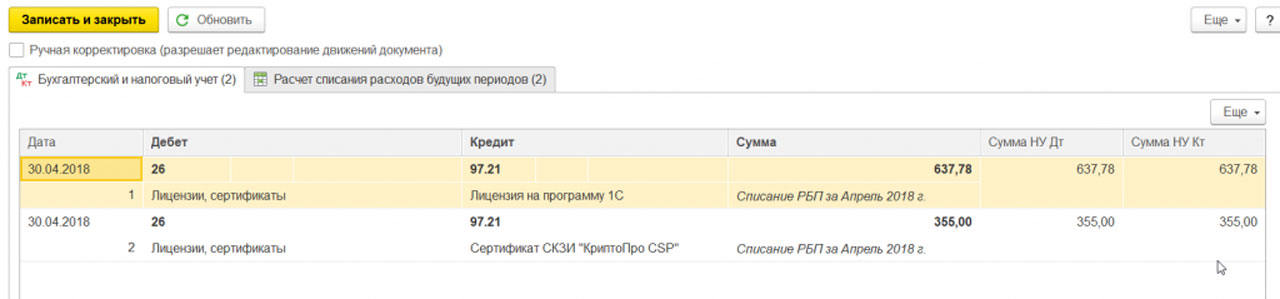
Вычеты НДС по расходам будущих периодов (на приобретение программ 1С) осуществляются в общеустановленном порядке при выполнении следующих условий:
- Товары приняты к учету;
- Суммы НДС уплачены поставщику;
- Приобретенные товары предназначены для использования в деятельности, облагаемой НДС;
- Наличие счет-фактуры поставщика с выделенной суммой НДС.
Если программа семейства «1С:Предприятие» налогоплательщиком получена, то он имеет право предъявить к вычету всю сумму «входного» НДС, относящуюся к ним, независимо от того, когда их стоимость будет отнесена на издержки. Т.е. сумма НДС может быть принята к вычету в полном объеме в том периоде, когда программа была приобретена и принята к учету на счете 97.21.
Применение норм ПБУ 18/02
В бухгалтерском учете расходы на приобретение программ «1С:Предприятие» будут списаны на затраты в течение установленного периода использования программы, а в налоговом – единовременно в период приобретения. Отражение такой разницы происходит по правилам, регламентированным нормами ПБУ 18/02.
В бухгалтерском учете (за период, в котором программы были приобретены) необходимо отразить налогооблагаемую временную разницу в сумме, равной разнице между всей суммой расходов на приобретение программ и той суммой, которая участвует в формировании бухгалтерской прибыли отчетного периода. Выявленная налогооблагаемая временная разница будет погашаться постепенно, по мере списания расходов на приобретение программ со счета 97.21 (в течение установленного срока использования программы).
Как отразить купленную программу 1с в бухучете
Срок полезного использования программ 1С Предприятие
Правообладателем программ 1С:Предприятие 8 и 1С:Предприятие 7.7 является ООО «1С-Софт», который устанавливает срок полезного использования этих программных продуктов два года с момента ввода в эксплуатацию.
Неисключительные права на программы 1С:Предприятие и отражение расходов на приобретение программ 1С в бухучете
Все лицензионные программы 1С Предприятие содержат в комплекте поставки лицензионное соглашение. Для программ 1С:Предприятие 8 лицензионное соглашение расположено рядом с регистрационной карточкой программного продукта. Как правило, лицензионное соглашение и регистрационная карточка напечатаны на бумаге желтого цвета, каждое из которых имеет размер, равный, примерно, трети бумажного листа обычного формата А4. Лицензиатом, по данному лицензионному соглашению, является физическое или юридическое лицо, обладающие программным продуктом, а правообладателем является ООО «1С-Софт», которое и предоставляет Лицензиату отдельные неисключительные права, описанные в этом лицензионном соглашении.
Можно ли отнести покупку программ 1С сразу на расходы?
В силу положений статьи 1225 ГК РФ, компьютерные программы и базы данных относятся к охраняемым результатам интеллектуальной деятельности.
Порядок учета расходов на программные продукты зависит от объема передаваемых прав.
При приобретении программных продуктов Фирмы «1С» пользователю на основании заключенного лицензионного (сублицензионного) договора передаются неисключительных права на продукт. Такие расходы подлежат учету в соответствии с подпунктом 26 пункта 1 статьи 264 НК РФ, в качестве прочих расходов, связанных с приобретением права на использование программ для ЭВМ и баз данных по договорам с правообладателями, и отнесены к косвенными расходам.
В силу положений статей 318 — 320 НК РФ, сумма косвенных расходов на производство и реализацию, осуществленных в отчетном (налоговом) периоде, в полном объеме относится к расходам текущего отчетного (налогового) периода.
В соответствии с пунктом 1 статьи 272 НК РФ расходы признаются в том отчетном (налоговом) периоде, в котором эти расходы возникают исходя из условий сделок. В случае, если сделка не содержит таких условий и связь между доходами и расходами не может быть определена четко или определяется косвенным путем, расходы распределяются налогоплательщиком самостоятельно.
Согласно позиции, высказанной в письме Минфина России от 13 февраля 2012 г. № 03-03-06/2/19, если из условий договора на приобретение неисключительных прав нельзя определить срок использования программ для ЭВМ, то затраты на приобретение таких программ распределяются с учетом принципа равномерности признания доходов и расходов. При этом налогоплательщик в налоговом учете вправе самостоятельно определить период, в течение которого указанные расходы подлежат учету для целей налогообложения прибыли.
Вместе с тем анализ существующей арбитражной практика показывает, что налогоплательщики вправе учитывать расходы на программное обеспечение (при получении неисключительных прав) единовременно в периоде его приобретения.
Например, такой вывод сделан в отношении расходов на приобретение программных продуктов фирмы «1С» в постановлении ФАС Поволжского округа от 12.07.2012 по делу № А65-20465/2011. Аналогичные выводы о правомерности единовременного учета расходов при невозможности определения срока использования программного продукта, сделаны и ряде других решений арбитражных судов, в том числе в постановлениях ФАС Волго-Вятского округа от 17.08.2007 по делу № А43-33315/2006-37-925, Поволжского округа от 18.01.2008 по делу № А55-5316/07, от 16.02.2009 по делу № А55-9496/2008, Северо-Западного округа от 15.10.2007 по делу № А05-810/2007, Московского округа от 08.12.2008 № КА-А40/10120-08 по делу № А40-68552/07-107-397.
В Постановлении ФАС Северо-Западного округа от 09.08.2011 по делу № А56-52065/2010 дополнительно отмечено, что «установление для целей бухгалтерского учета срока полезного использования спорных программных продуктов не лишает его права на единовременное включение их стоимости в состав расходов по налогу на прибыль, так как налоговая база по налогу на прибыль определяется на основании налогового, а не бухгалтерского учета».
Таким образом, налогоплательщики вправе учитывать расходы на программное обеспечение (при получении неисключительных прав) единовременно в периоде его приобретения.
Можно ли отнести покупку программ 1С на расходы будущих периодов?
В соответствии с подпунктом 26 пункта 1 статьи 264 Налогового кодекса Российской Федерации к прочим расходам, связанным с производством и (или) реализацией, относятся расходы, расходы, связанные с приобретением права на использование программ для ЭВМ и баз данных по договорам с правообладателем (по лицензионным соглашениям).
Таким образом, расходы на приобретение неисключительных прав на использование программ для ЭВМ и баз данных независимо от величины этих расходов в целях налогообложения прибыли относятся к прочим расходам. Если правообладателем, установлен срок использования программного продукта, то расходы на его приобретение могут быть распределены равномерно в течение этого срока. Решение налогоплательщик принимает самостоятельно. (Требования и условия можно найти в пункте 1 статьи 272 Налогового кодекса Российской Федерации).
Для налогоплательщиков, которые хотят отразить расходы на приобретение программ 1С равномерно, выше есть письмо от правообладателя о рекомендуемом сроке полезного использования программ системы «1С:Предприятия». В этом случае стоимость тиражного программного продукта отражается как расходы будущих периодов по дебету счета 97 «Расходы будущих периодов», так как приобретенные права на программный продукт являются неисключительными и не могут быть учтены как нематериальный актив. Списание тиражной программы 1с на предприятии осуществляется единовременно или через расходы будущих периодов. Расходы будущих периодов отражаются в составе текущих расходов организации равномерно в течение срока использования программы.
Можно ли учесть тиражный программный продукт 1С как нематериальный актив?
Как нематериальный актив тиражная программа 1С не может быть учтена, так как приобретенные права на тиражный программный продукт 1С являются неисключительными .
- Купить 1С Упрощенка 8
- Купить 1С Бухгалтерия 8
- Купить 1С Зарплата и Управление Персоналом 8
- Купить 1С Управление Торговлей 8
- ООО «Домино Софт» ОГРН 1027739687205
- Телефон: +7 (495) 784-71-93 или +7 (985) 621-48-25
- Юридический адрес: 117647, г.Москва, Профсоюзная ул., д.119, кор.2, кв.364
- Адрес основного офиса: 117630, г. Москва, Старокалужское шоссе, дом 62
- E-mail:
- Вопросы по покупке 1С
- 1С через интернет
- Купить 1С 7.7
- Купить 1С 8
- Карта сайта
- Каталог программ
- Контакты
Как отразить покупку 1С в бухгалтерском и налоговом учете
Приобретение программ 1С относится к расходам компании по обычным видам деятельности.
Бухгалтерский учёт
Когда вы приобретаете программу 1С, то рассчитываете использовать ее значительно дольше 1 месяца, а платите за нее разовый фиксированный платеж. Но в бухучете компании этот платеж будет отражаться в виде расходов будущих периодов, в сочетании со списанием на затраты на протяжении периода использования программы. В случае, если в договоре не определен период использования программы, то необходимо установить его самостоятельно, при этом рекомендуемый срок использования программы — 24 месяца. Максимальный срок, в течение которого компания может списать расходы — 5 лет.
За указанный термин потраченная на софт сумма платежа включается равномерными частями в состав расходов текущего периода и прописывается в счете №26 («Общехозяйственные расходы»).
Следует помнить, что при этом в бухгалтерском учете необходимо сформировать такие проводки:
- Дебет счета 26 – Кредит счета 97.21
- Дебет счета 97.21 – Кредит счета 60.01
- Дебет счета 60.01 – Кредит счета 51
В «1С:Бухгалтерия» любые операции по приобретению возможности работать с каким-либо ПО отражаются в документе «Поступление (акт, накладная)», в котором покупка проводится как услуга, ввиду того, что программный продукт нельзя оприходовать как товар или материал на склад.
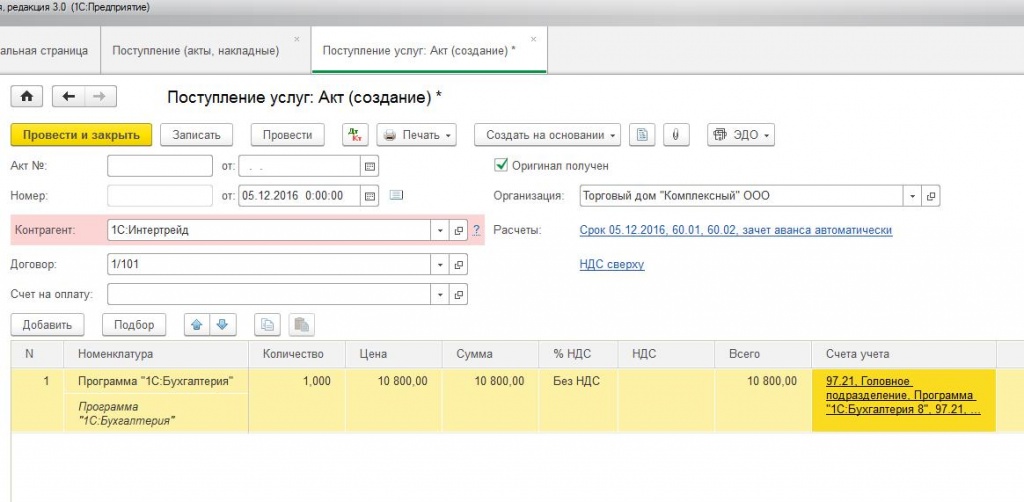
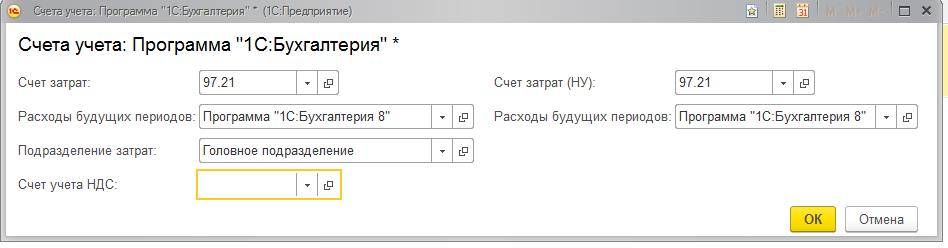
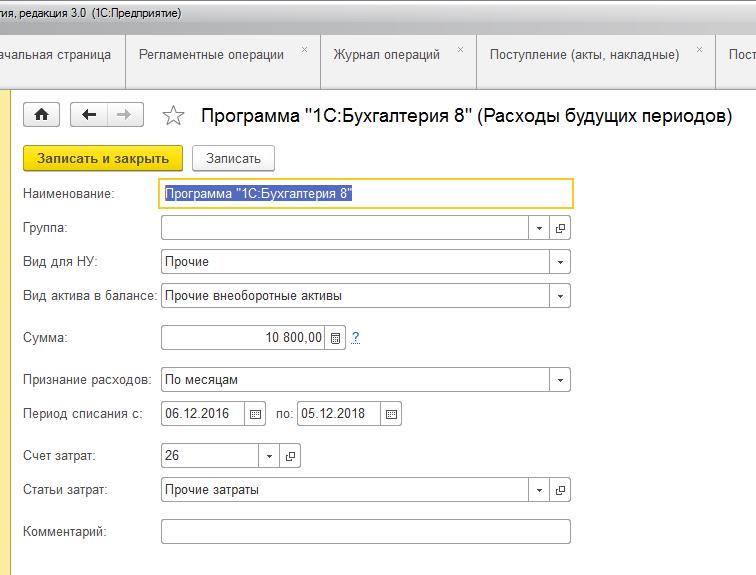
Если необходимо просмотреть проводки выбираете соответствующую графу в программе и открываете ее
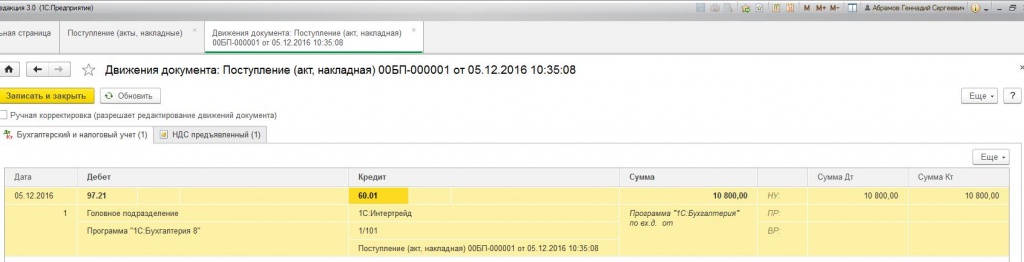
Чтобы включить часть расходов в отчет за текущий месяц, создаете документ «Регламентная операция», и указываете у него вид операции «Списание расходов будущих периодов». Как результат – вы получите сформированные проводки.
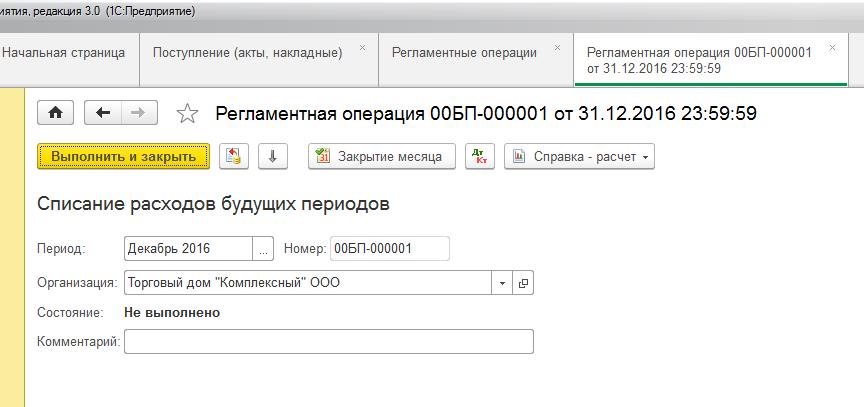
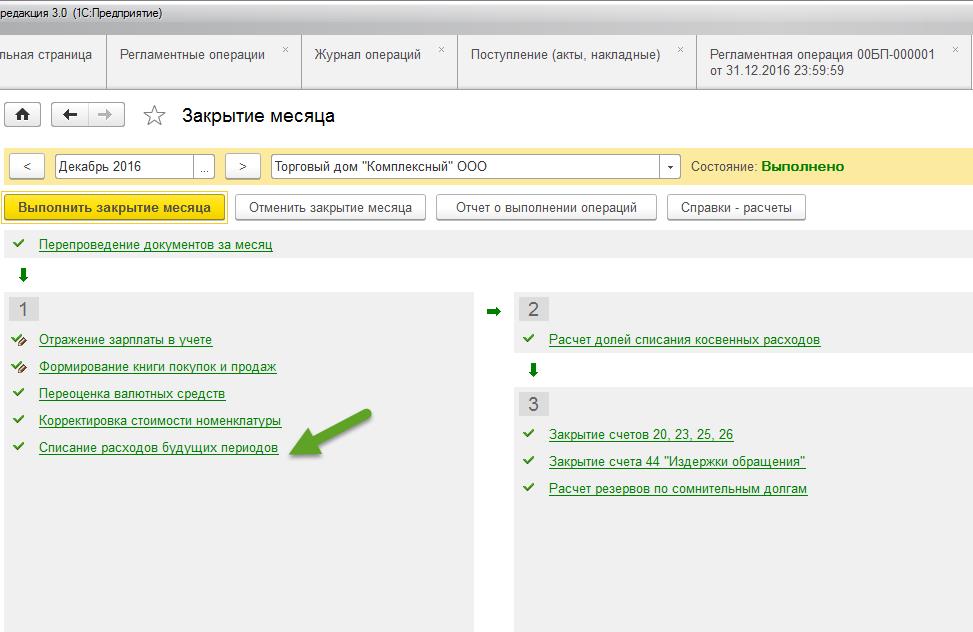
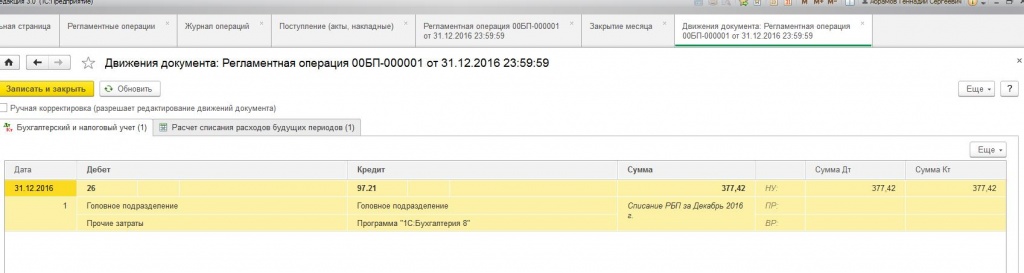
Пример сумм расходов, которые будут списываться, если стоимость программы, к примеру, 10800 рублей и срок списания — 2 года;
10800/2/12 = ежемесячное списание будет составлять 450 руб.
450 руб / 31 = ежедневное списание будет составлять 14, 52 руб.
14,52 * (31 календарных дней – 5 выходных дней) =377,42 руб. за декабрь
Налоговый учет
Подавая налоговый учет важно помнить, что сумма за приобретение программ 1С:Предприятие включается в состав косвенных расходов только в момент завершения и в полном объёме. Причина этого в том, что покупка осуществляется одноразовым установленным платежом по договору купли-продажи, но из договора нельзя определить достоверный период, к которому относятся расходы за покупку.
Вычеты НДС по расходам будущих периодов производятся в общеустановленном порядке:
- Товар поставлен на учет;
- Сумма НДС уплачена;
- Приобретенный товар будет использоваться в работе компании, которая облагается НДС;
- Оформлена счет-фактура, с указанной суммой НДС.
Если программа 1С:Бухгалтерия 3.0 была налогоплательщиком получена, то он может предъявить к вычету сразу конечную сумму «входного» НДС.
Нормы ПБУ 18/02
Расходы за приобретение программ 1С в бухгалтерском учете будут списаны на затраты на протяжении установленного периода, а в налоговом учете эти же расходы будут списаны единовременно в тот период, когда была осуществлена покупка. Это регламентировано нормами ПБУ 18/02.