Как списать НДС, не принятый к вычету
Принять НДС к вычету возможно при соблюдении ряда условий, прописанных в Налоговом кодексе. Но, как показывает практика, налоговики запросто находят повод для того, чтобы в вычете отказать. И тогда у компании возникает необходимость в списании НДС – суммы не принятого к вычету налога.
В каких случаях компании отказывают в вычетах, что делать в случае отказа и как в принципе не попадать в подобные ситуации – читайте в нашем материале.
Последствия отказа в вычете НДС
- недочетов в полученном от поставщика счете-фактуре;
- так называемого налогового разрыва – когда поставщик не отразил реализацию или аванс в своей книге продаж.
Чтобы оценить последствия отказа в вычете, достаточно вдумчиво посмотреть на расшифровку аббревиатуры НДС – это налог на так называемую добавленную стоимость. То есть неподтвержденный НДС априори не может быть отнесен на:
- расходы, уменьшающие налогооблагаемую прибыль (п. 1 ст. 170 НК РФ);
- стоимость товаров, работ или услуг (п. 2 ст. 170 НК РФ).
Таким образом, неучтенный НДС нельзя отразить в составе расходов, уменьшающих прибыль. Соответственно, в бухгалтерском учете списание НДС необходимо отразить в составе прочих расходов, уменьшающих прибыль (для проводок используется счет 91). По мнению инспекторов:
- в налоговом учете такой НДС отражать нельзя;
- налогооблагаемую прибыль НДС, не принятый к вычету, уменьшать не должен.
Для обоснования такого невыгодного для налогоплательщиков вывода инспекторы используют ссылку на пункт 19 статьи 270 НК РФ.
Однако на основании подпункта 1 пункта 1 статьи 264 НК РФ позицию налоговиков можно оспорить. При этом компании нужно доказать факт оплаты НДС. Например, можно предъявить платежное поручение. Кроме того, нужно будет подготовить контраргументы на доводы проверяющих.
Если компания – не микропредприятие
Поскольку не принятый к вычету НДС нельзя учесть при налогообложении прибыли, у компании будут возникать постоянные налоговые обязательства. На практике это означает, что большинству компаний из-за НДС, не принимаемого к вычету, грозит перспектива постоянных объяснений ИФНС разницы в размере прибыли компании.
Напомним, что бухгалтерскую и налоговую прибыль тщательно изучают:
- налоговые органы;
- внешние пользователи бухгалтерской отчетности.
Для того чтобы снизить подобные риски, к результатам, выдаваемым АСК НДС-2, лучше готовиться заранее, а именно:
- держать в порядке первичные документы;
- не пропускать 3-летний срок, когда НДС за прошлые периоды можно заявить к вычету.
Особенно важно отслеживать НДС за прошлые периоды, если компания была вызвана на налоговую комиссию по НДС, где инспекторы заявили, что АСК НДС-2 выявила подозрительные счета-фактуры, выписанные на компанию.
В последнее время такие предупреждения поступают нередко еще до того, как компания отразила в декларации счета-фактуры, вызывающие вопросы. Нередко налоговики убеждают гендиректоров, что в последующие три года спорные счета-фактуры возможно перестанут вызывать вопросы, и их можно будет предъявить к вычету.
Как избежать отказов в вычетах
Основной способ предотвратить возникновение неподтвержденного НДС – проводить сверки с контрагентами перед сдачей отчетности по НДС.
Такая сверка накануне декларационной кампании позволяет выявить:
- расхождения по суммам НДС;
- разрывы (отсутствие операции в декларации контрагента или отсутствие намерения у контрагента сдать саму декларацию).
Сверка с контрагентом по НДС сводит к минимуму риск возникновения претензий и отказа в применении вычетов.
Порядок в «первичке» – еще один обязательный пункт такой предварительной подготовки. И не только потому, что оправдательные документы – первое, что проверяют налоговики на «камералке» по НДС. Без первичных документов в принципе невозможно провести сверку с контрагентами.
Клиенты нашей компании могут воспользоваться преимуществами уникальной запатентованной технологии обработки первичных документов «Процессинг», которую применяет 1C-WiseAdvice. Указанная технология в режиме онлайн позволяет контролировать:
- наличие, полноту и качество первичных документов;
- оперативность и факт обработки первичных документов (упрощенно схема выглядит так – ничего не теряем, не забываем, не упускаем из виду).
Хранение истории движения любого документа – от поступления его к нам в офис до отражения его в учете предоставляет нашим клиентам дополнительный бонус. Такой подход позволяет:
- обеспечить оперативный контроль за состоянием «первички»;
- в максимально сжатые сроки подготовить документы, которые требует ИФНС в рамках камеральной проверки по НДС.
Разумеется, «Процессинг» использует и стандартные функции 1С, в частности позволяет делать замечания к качеству и наличию необходимых документов прямо в учетной программе (мы используем систему 1С). Удобный отчет о недостающих (требующих исправления) документах мы можем отправлять нашим клиентам:
- в любой момент времени;
- с любой периодичностью, заранее согласованной с клиентом.
Отметим, что в стандартной версии сервиса мы делаем это раз в месяц. Однако у некоторых клиентов есть доступ к 1С, и они сами в режиме онлайн могут видеть, что по факту происходит с их документами.
Регулярная обратная связь о состоянии первичных документов позволит Вам решать вопрос со сбором и корректировкой документов не в последний момент перед сдачей декларации по НДС, а в спокойном режиме – в течение отчетного квартала.
Хотите читать советы налоговых экспертов и главных бухгалтеров?
Подпишитесь на обновления блога
Блог
Наш менеджер уже увидел Ваше обращение и спешит помочь Вам как можно скорее!
В рабочее время (пн – пт с 9:00 до 18:00) наши менеджеры очень активны и общительны и с радостью ответят Вам в течение дня.
В остальное время – дожидайтесь ответа на следующий рабочий день.
А пока предлагаем вам:
- Почитать отзывы наших клиентов;
- Узнать о новинках для бизнеса в блоге;
- Пообщаться с нашими клиентами в группе ВКонтакте и на Facebook.
Заказ обратного звонка
Заполните форму, специалист свяжется с вами в течение дня. Он ответит на все вопросы и оформит тестовый доступ, если это необходимо.
18 марта 2021
В каких ситуациях нельзя принять входящий НДС к вычету?
Часто бухгалтеры сталкиваются с НДС, который по тем или иным причинам нельзя принять к вычету. И многие из них думают, что такой НДС правомерно учесть в расходах, но так ли это на самом деле? Разберем в статье.

Бывают разные ситуации, при которых нельзя принять входящий НДС к вычету. Например, это критичные ошибки в счет-фактуре поставщика. Все знают, что покупатель вправе заявить вычет, если в счете-фактуре нет существенных ошибок, которые мешают идентифицировать стороны сделки, товар, цену и т. д. ( п. 19 ст. 270 НК РФ ).
Конечно, в такой ситуации следует попросить поставщика переделать документ, чтоб не потерять вычет. Тогда организация — покупатель сможет принять НДС к вычету в том периоде, в котором получит исправленный счет-фактуру. Но на практике не всегда получается добиться исправления критичных ошибок поставщиком.
Не только ошибки поставщиков приводят к тому, что организация теряет возможность принять входящий НДС к вычету. Известно, что организация может заявить вычет в течение трех лет с момента, когда приняла товары на учет, а с возвращенных авансов — в течение года. Если же компания пропустила срок, то такой НДС списать в расходы нельзя ( п. 19 ст. 270 НК РФ ).
Также не стоит забывать о НДС в кассовом чеке. Зачастую подотчетные лица, отчитываясь по авансовому отчету, прикладывают чеки с выделенной суммой НДС. Может показаться, что раз такой НДС выделен и сумма его известна, то организация может принять его к вычету. Но на самом деле, это не так. Такой НДС принять к вычету нельзя, так как для вычета нужен правильно оформленный счет-фактура ( письмо Минфина России от 09.03.10 № 03-07-11/51 ).
Более того, такой НДС не получится учесть в расходах, включив его в стоимость купленного товара, так как не освобожденная от уплаты НДС организация ( ст. 145 НК РФ ), приобретая товар, используемый в операциях, облагаемых НДС, не вправе учитывать налог в расходах.
Но, справедливости ради, стоит заметить, что во всех перечисленных выше ситуациях, компания вправе защитить свои расходы в судебном порядке.
Если судиться компания не намерена, то НДС следует списать на прочие расходы (не принимаемые для целей налогообложения). Как списать НДС в программе 1С, показываем в нашей инструкции.
Как происходит списание НДС на затраты в 1С 8.3
Если поставщик не выписал организации счет-фактуру по отгруженной партии товара/материалов, то организация не сможет предъявить НДС к вычету, и, следовательно, сумму налога нужно будет отнести на затраты. Как это влияет на себестоимость товара мы не разбираем, рассмотрим только порядок действий по списанию НДС в программе 1С.
НДС списывается двумя способами:
- через авансовый отчет;
- на основании документа поступления.
Выбор определяется тем, как поступил товар или материал.
Через авансовый отчет НДС списывается в автоматическом режиме в том случае, если материалы (или товары) куплены за наличный расчет. Формируем документ «Авансовый отчет» и видим поступление товара с НДС в сумме:

На это поступление поставщик не предъявил счет-фактуру. После проведения авансового отчета, автоматически создается проводка по списанию налога по счету 91.02 (Прочие расходы), при этом тип статьи расходов устанавливается автоматом «Списание выделенного НДС на прочие расходы»:
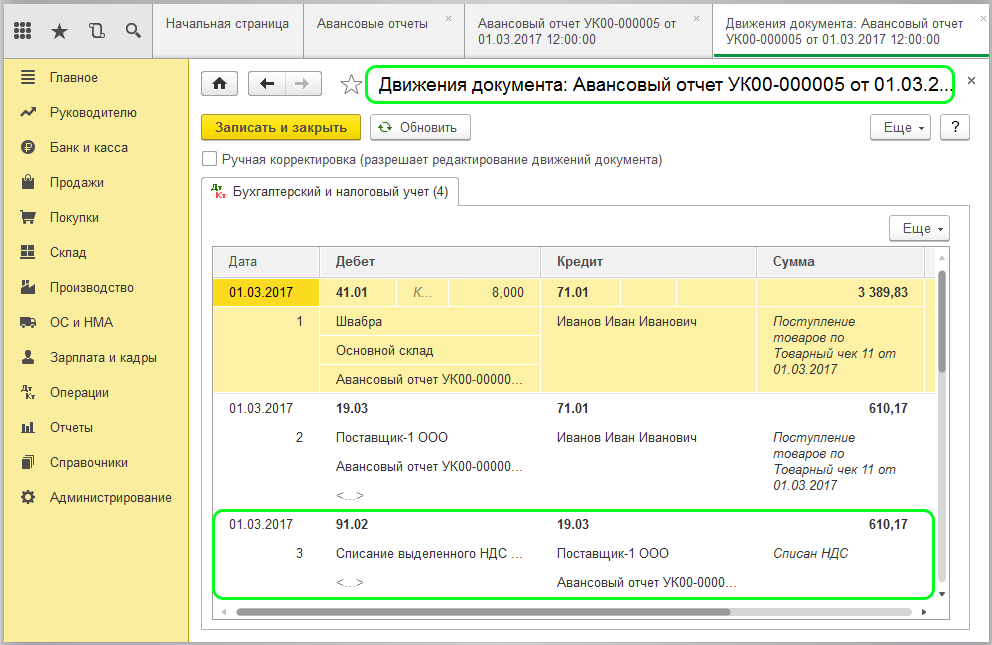
В этом случае возникнет постоянная разница сумм, расчет которой происходит также автоматически.
Списание НДС на основании поступления можно осуществить через типовой документ «Списание НДС». Находим приходную накладную с отражением НДС и без зарегистрированного счета-фактуры:
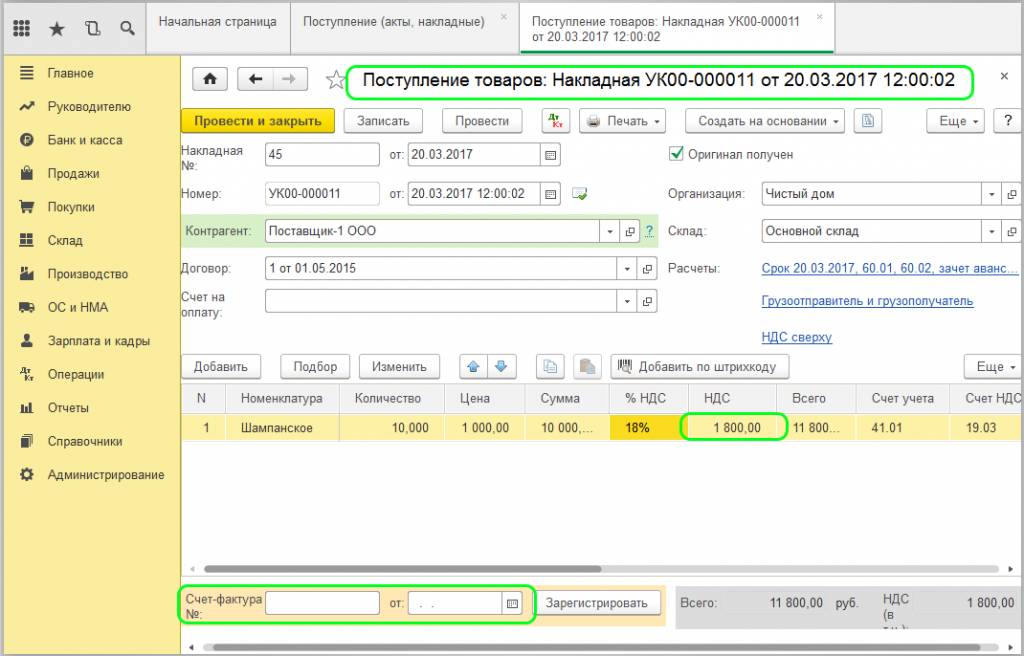
Имеется выделенный НДС:
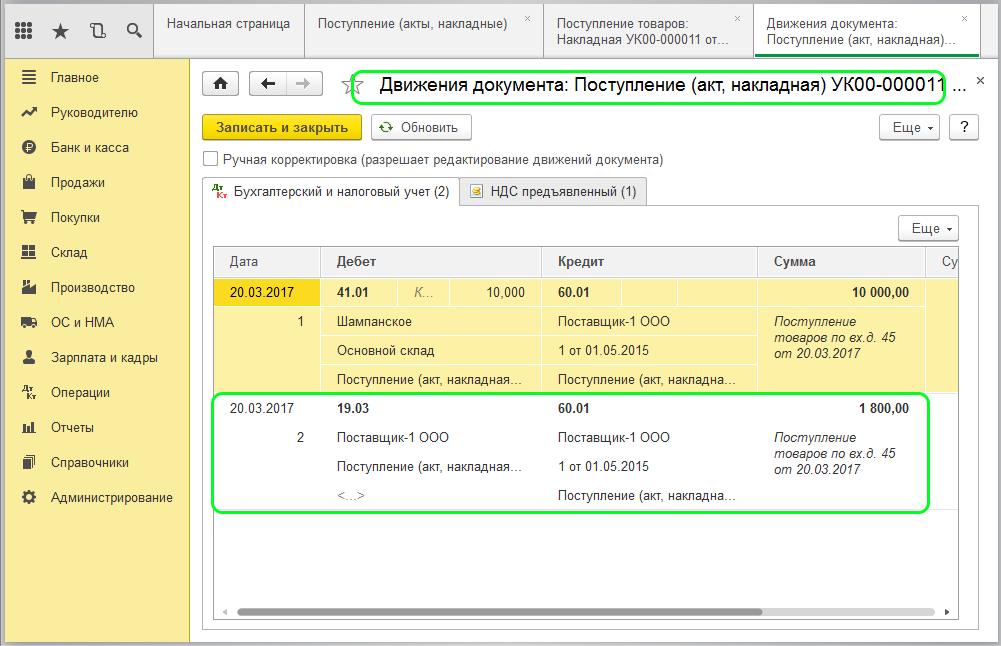
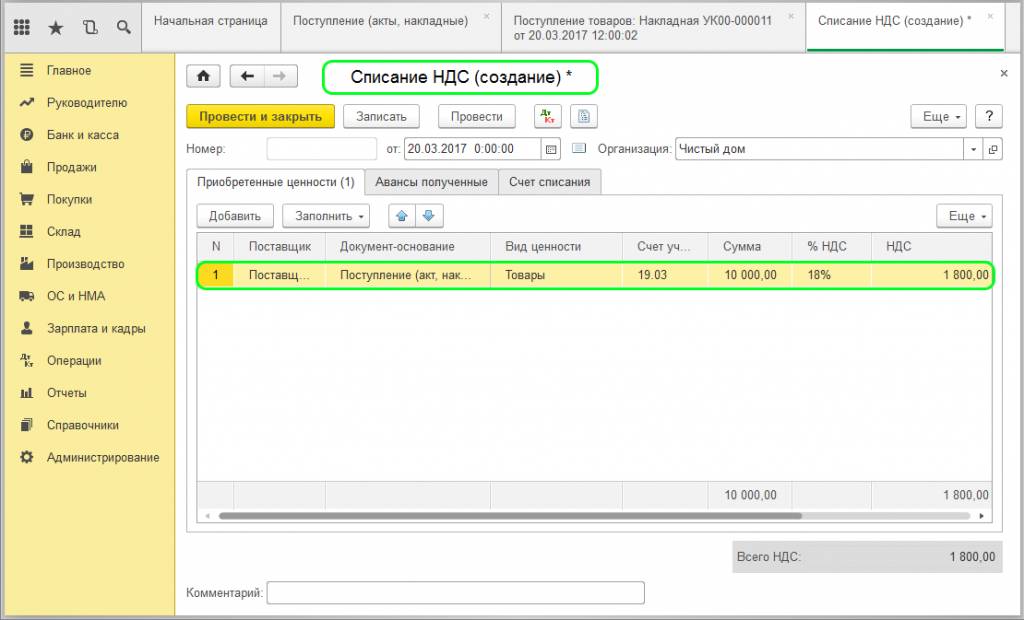
Нельзя принять к вычету налог, не имея счета-фактуры, вследствие чего возникает необходимость списания НДС к расходам. В документе нажимаем клавишу «Создать на основании» и формируем типовой документ «Списание НДС»:
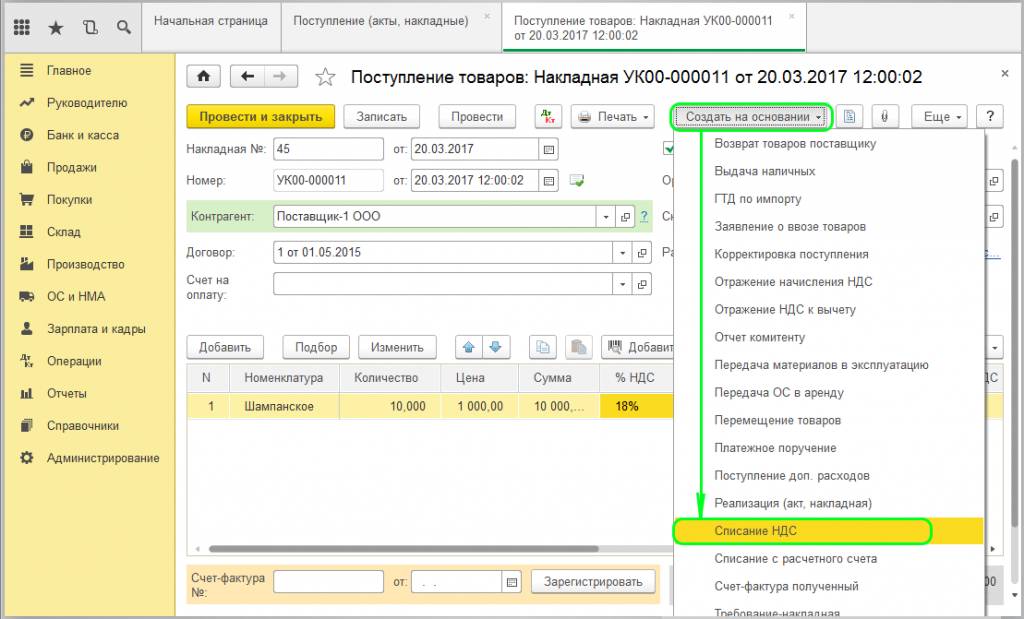
Документ заполняется автоматически :
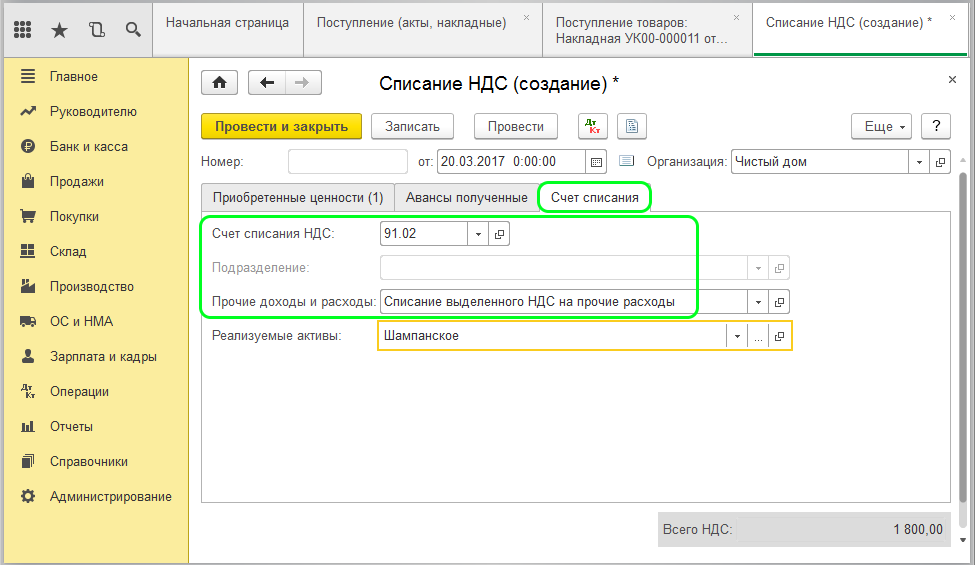
В отличие от авансового отчета, в этом документе появляется возможность указать счет списания и статьи затрат в поле «Прочие доходы». Нужно указать «Списание выделенного НДС»:
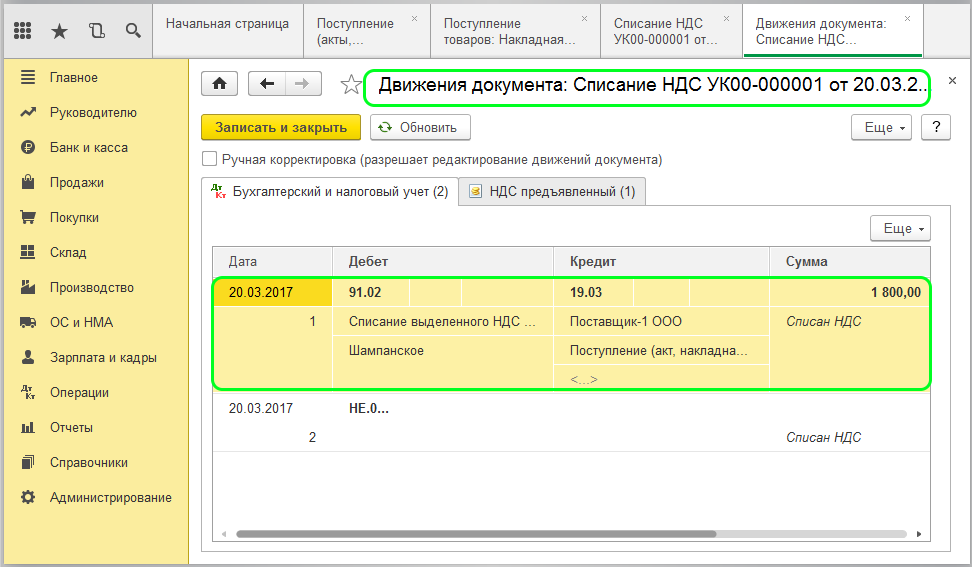
Документ «Списание НДС» сформирует проводки по бухгалтерскому и налоговому регистру:
После проведения всех документов, списание НДС выполнено, дополнительных действий не требуется.
Как списать с 19 счета зависший НДС по непринимаемому НДС?
В 2018 году НДС не был принят к вычету, завис на 19.03. Пытаюсь списать ручной операцией, но осталась запись в регистре. Контрагент оказался ненадежный, поэтому к вычету НДС не принимаем. Как убрать запись из регистра?
Если принято решение не принимать входящий НДС к вычету, то необходимо воспользоваться документом Списание НДС , который доступен из раздела Операции — Закрытие периода — Регламентные операции НДС — кнопка Создать — Списание НДС .
Если списание НДС в бухгалтерском учете уже произвели документом Операция, введенная вручную , при этом период закрыт для редактирования и документ удалить из базы нельзя, то отдельно нужно внести запись в регистр подсистемы НДС.
В документе Операция, введенная вручную ( Операции — Бухгалтерский учет — Операции, введенные вручную ) создайте запись в регистр НДС предъявленный .

Для этого по кнопке Еще из шапки документа выберите для редактирования данный регистр накопления, как показано на рисунке.
На вкладке НДС предъявленный по кнопке Добавить внесите запись в регистр:

- Вид движения – Приход;
- Сумма без НДС и НДС – суммы с минусом т.к. надо отразить списание налога из регистра.
См. также:
- Ошибка: входящий НДС неправильно попадает в документ Формирование книги покупок
- Регистр НДС предъявленный
- [22.07.2019 запись] Отчетность за 2 квартал 2019 г. в 1С. НДС

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Оплата доли в уставном капитале имущественным вкладом (ОС) в 1СВ статье пошагово разберем отражение операции по оплате доли в.
- Типовая схема приобретения материалов в 1СВ данной публикации дается полная типовая схема проведения операций по.
- Ошибки при принятии НДС к вычету по командировкам.
- Типовая схема приобретения товаров в оптовой торговле в 1СВ данной публикации дается полная типовая схема проведения операций по.
Оцените публикацию
(3 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Добавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.
Назад к статье
Семинары
- 19.01.2024 Декларация по НДС за 4 квартал 2023 в 1С
- 20.10.2023 Декларация по НДС за 3 квартал 2023 в 1С
- 20.07.2023 Декларация по НДС за 2 квартал 2023 в 1С
- 18.04.2023 Декларация по НДС за 1 квартал 2023 в 1С
- 20.01.2023 Декларация по НДС за 4 квартал 2022 в 1С
- 25.10.2022 Декларация по НДС за 3 квартал 2022 в 1С
- 28.09.2022 Налоговая отчетность за 9 месяцев 2022 года. Законодательный обзор